Domain schallplattenhuelle.de kaufen?
Wir ziehen mit dem Projekt
schallplattenhuelle.de um.
Sind Sie am Kauf der Domain
schallplattenhuelle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schallplattenhuelle.de kaufen?
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **


Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
Goldring E2 green MM-Tonabnehmersystem für Plattenspieler, warmer Klang GL0056Neuware Goldring E2 green MM-Tonabnehmersystem für Plattenspieler, warmer Klang GL0056 hochwertiges Moving Magnet (MM) Einsteiger-Tonabnehmersystem vom englischen Tradionshersteller Goldring mit warmen Klang ohne aufzudickenKlangcharakter : Tendentiell warmer, leicht zurückhaltender Klang, preisklassenbezogen gute Feinauflösung & gute Tiefenstaffelungspährischer NadelschliffAluminium-NadelträgerDurch einfachen Nadeltausch später upgradebar bis zum E4 blue mit superelliptischen Nadelschliff.einfache Montage durch mutternfreie BefestigungMontagematerial inklusive Die Philosophie von Goldring ist es, Aufnahmen so original wie möglich zu reproduzieren und dabei die vom Künstler beabsichtigten kreativen Nuancen, die Musikalität und den Rhythmus exakt beizubehalten. Die E-Serie wurde genau mit dieser Intention entwickelt, um in Verbindung mit allen mittelschweren bis schweren Tonarmen, wie sie bei den meisten preisgünstigen bis mittelpreisigen Plattenspielern verwendet werden, eine exzellente Klangqualität zu gewährleisten. Eine wesentliche Rolle spielen dabei unsere magnetische Duplex-Technologie und die hochpräzise Justierung. Der Tonabnehmer E2, das mittlere Modell der Serie, verfügt über den gleichen runden Schliff der Abtastnadel wie das E1, besitzt jedoch einen qualitativ hochwertigeren Nadelträger aus Aluminium. Dieser ist sowohl steifer als auch leichter, so dass die Nadel mittlere bis hohe Frequenzen genauer abtasten kann, wodurch die Wiedergabe detailreicher ist sowie geringere Verzerrungen und weniger Abtastfehler bei lauten Passagen aufweist. Magnetic Duplex TechnologieTM Die Bauart mit zwei Magneten empfindet die Geometrie des beim Plattenmastering verwendeten Schneidkopfes nach. Dies ermöglicht ein präziseres Abtasten der Schallplattenrille und somit eine bessere Stereo-Trennung, die Sie in eine genauere, volltönende Klangbühne eintauchen lässt.Präzise Feinabstimmung Während der Herstellung erfolgt die Feinjustierung des Nadelträgers mithilfe einer speziell entwickelten Einstellschraube, die Anpassungen im Mikrobereich ermöglicht. Dies bedeutet, dass der Abtaster problemlos in jedem typischen Plattenspieler installiert werden kann, da der Winkel zwischen Abtastnadel und Plattenoberfläche voreingestellt ist. Das Ergebnis ist eine optimale Kanalgleichheit, bei der keine horizontalen Nachlaufeinstellungen erforderlich sind. Dadurch ist ein gleichbleibend zuverlässiger Betrieb über die gesamte Lebensdauer des Produkts gewährleistet.Abtastnadel & Nadelträger Die Modelle E1 und E2 sind mit rund geschliffenen Abtastnadeln und unterschiedlichen Nadelträgern ausgestattet und eignen sich ideal als Upgrade für jeden preiswerten, vormontierten oder in die Jahre gekommenen Tonabnehmer. Technische Daten : Grundlegende Eigenschaften Farbe grünNadelträger AluminiumNadelschliff sphärischNadelradius 0,6 milEigenschaften des Wandlers Frequenzumfang 20 Hz - 20 kHzKanalgleichheit 1,5 dB bei 1 kHzKanaltrennung >20 dB bei 1 kHzAusgangsspannung 3,5 mV (1 kHz @ 5 cm/sec)Nadelnachgiebigkeit 20 mm/NVertikaler Spurwinkel 20°Elektrische Eigenschaften Lastwiderstand 47 kΩKapazitive Last 100 - 200 pFSpuleninduktivität 400 mHSpulenimpedanz 410 ΩMechanische Eigenschaften Gewicht 6,9 gAbstand der Befestigungslöcher 12,7 mm (0,5'')Auflagekraft 1,5 - 2,5 g (empfohlen: 2,0 g)69,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
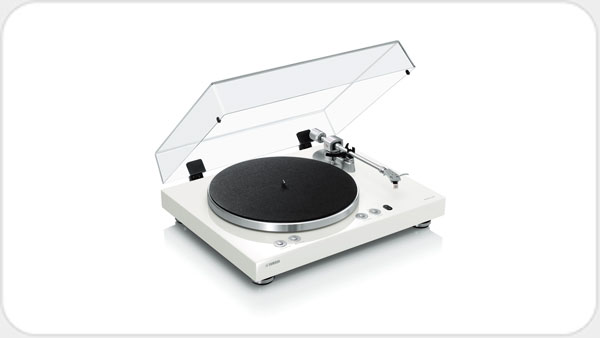
Yamaha MusicCast VINYL 500 Plattenspieler (TT-N503) *schwarz* YA63739Dieser Schritt in die Zukunft zollt der Vergangenheit Tribut. Unser wegweisender kabelloser Plattenspieler wendet sich an eine neue Generation von Audiophilen. Durch die MusicCast Multiroom-Fä, higkeiten erstreckt sich die Freude an Ihrer Plattensam699,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
-
Wie viel zahlt die gesetzliche Unfallversicherung?
Wie viel die gesetzliche Unfallversicherung zahlt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Schwere des Unfalls, der Art der Verletzung und den individuellen Umständen. In der Regel übernimmt die gesetzliche Unfallversicherung die Kosten für medizinische Behandlungen, Rehabilitation, Arbeitsunfähigkeit und eventuell auch für eine Umschulung. Zudem können auch Rentenleistungen gezahlt werden, wenn der Unfall zu einer dauerhaften Beeinträchtigung führt. Es ist jedoch wichtig, sich im Vorfeld über die genauen Leistungen und Bedingungen der gesetzlichen Unfallversicherung zu informieren, um im Ernstfall gut abgesichert zu sein. **
-
Wann greift die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung greift in der Regel bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Allerdings gibt es auch Situationen, in denen sie nicht greift. Zum Beispiel, wenn der Unfall außerhalb der Arbeitszeit oder des Arbeitsplatzes passiert, wie bei einem Freizeitunfall. Auch vorsätzlich herbeigeführte Unfälle sind nicht durch die gesetzliche Unfallversicherung abgedeckt. Zudem sind Selbstständige und Freiberufler in der Regel nicht automatisch über die gesetzliche Unfallversicherung versichert. Es ist daher wichtig, sich über die genauen Bedingungen und Ausnahmen zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **

Welche Leistungen umfasst die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung umfasst Leistungen bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Dazu gehören unter anderem die medizinische Behandlung, Rehabilitation, Entschädigungszahlungen bei dauerhaften Beeinträchtigungen sowie Leistungen zur Teilhabe am Arbeitsleben. Zudem werden auch Kosten für Hilfsmittel, wie beispielsweise Prothesen, übernommen. Die gesetzliche Unfallversicherung soll sicherstellen, dass Versicherte nach einem Unfall wieder am gesellschaftlichen Leben teilnehmen können und finanziell abgesichert sind. **
Wie lange zahlt die gesetzliche Unfallversicherung?
Wie lange zahlt die gesetzliche Unfallversicherung? Die gesetzliche Unfallversicherung zahlt in der Regel nur für einen begrenzten Zeitraum, der von der Art und Schwere des Unfalls abhängt. Bei vorübergehenden Arbeitsunfähigkeiten werden in der Regel die Kosten für die medizinische Behandlung und das Krankengeld für die Dauer der Arbeitsunfähigkeit übernommen. Bei dauerhaften Invaliditäten oder Todesfällen können Leistungen in Form von Renten oder einmaligen Zahlungen gezahlt werden. Es ist wichtig, sich über die genauen Leistungen und Bedingungen der gesetzlichen Unfallversicherung zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
Goldring E2 green MM-Tonabnehmersystem für Plattenspieler, warmer Klang GL0056Neuware Goldring E2 green MM-Tonabnehmersystem für Plattenspieler, warmer Klang GL0056 hochwertiges Moving Magnet (MM) Einsteiger-Tonabnehmersystem vom englischen Tradionshersteller Goldring mit warmen Klang ohne aufzudickenKlangcharakter : Tendentiell warmer, leicht zurückhaltender Klang, preisklassenbezogen gute Feinauflösung & gute Tiefenstaffelungspährischer NadelschliffAluminium-NadelträgerDurch einfachen Nadeltausch später upgradebar bis zum E4 blue mit superelliptischen Nadelschliff.einfache Montage durch mutternfreie BefestigungMontagematerial inklusive Die Philosophie von Goldring ist es, Aufnahmen so original wie möglich zu reproduzieren und dabei die vom Künstler beabsichtigten kreativen Nuancen, die Musikalität und den Rhythmus exakt beizubehalten. Die E-Serie wurde genau mit dieser Intention entwickelt, um in Verbindung mit allen mittelschweren bis schweren Tonarmen, wie sie bei den meisten preisgünstigen bis mittelpreisigen Plattenspielern verwendet werden, eine exzellente Klangqualität zu gewährleisten. Eine wesentliche Rolle spielen dabei unsere magnetische Duplex-Technologie und die hochpräzise Justierung. Der Tonabnehmer E2, das mittlere Modell der Serie, verfügt über den gleichen runden Schliff der Abtastnadel wie das E1, besitzt jedoch einen qualitativ hochwertigeren Nadelträger aus Aluminium. Dieser ist sowohl steifer als auch leichter, so dass die Nadel mittlere bis hohe Frequenzen genauer abtasten kann, wodurch die Wiedergabe detailreicher ist sowie geringere Verzerrungen und weniger Abtastfehler bei lauten Passagen aufweist. Magnetic Duplex TechnologieTM Die Bauart mit zwei Magneten empfindet die Geometrie des beim Plattenmastering verwendeten Schneidkopfes nach. Dies ermöglicht ein präziseres Abtasten der Schallplattenrille und somit eine bessere Stereo-Trennung, die Sie in eine genauere, volltönende Klangbühne eintauchen lässt.Präzise Feinabstimmung Während der Herstellung erfolgt die Feinjustierung des Nadelträgers mithilfe einer speziell entwickelten Einstellschraube, die Anpassungen im Mikrobereich ermöglicht. Dies bedeutet, dass der Abtaster problemlos in jedem typischen Plattenspieler installiert werden kann, da der Winkel zwischen Abtastnadel und Plattenoberfläche voreingestellt ist. Das Ergebnis ist eine optimale Kanalgleichheit, bei der keine horizontalen Nachlaufeinstellungen erforderlich sind. Dadurch ist ein gleichbleibend zuverlässiger Betrieb über die gesamte Lebensdauer des Produkts gewährleistet.Abtastnadel & Nadelträger Die Modelle E1 und E2 sind mit rund geschliffenen Abtastnadeln und unterschiedlichen Nadelträgern ausgestattet und eignen sich ideal als Upgrade für jeden preiswerten, vormontierten oder in die Jahre gekommenen Tonabnehmer. Technische Daten : Grundlegende Eigenschaften Farbe grünNadelträger AluminiumNadelschliff sphärischNadelradius 0,6 milEigenschaften des Wandlers Frequenzumfang 20 Hz - 20 kHzKanalgleichheit 1,5 dB bei 1 kHzKanaltrennung >20 dB bei 1 kHzAusgangsspannung 3,5 mV (1 kHz @ 5 cm/sec)Nadelnachgiebigkeit 20 mm/NVertikaler Spurwinkel 20°Elektrische Eigenschaften Lastwiderstand 47 kΩKapazitive Last 100 - 200 pFSpuleninduktivität 400 mHSpulenimpedanz 410 ΩMechanische Eigenschaften Gewicht 6,9 gAbstand der Befestigungslöcher 12,7 mm (0,5'')Auflagekraft 1,5 - 2,5 g (empfohlen: 2,0 g)69,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
-
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
-
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
-
Yamaha MusicCast VINYL 500 Plattenspieler (TT-N503) *schwarz* YA63739Dieser Schritt in die Zukunft zollt der Vergangenheit Tribut. Unser wegweisender kabelloser Plattenspieler wendet sich an eine neue Generation von Audiophilen. Durch die MusicCast Multiroom-Fä, higkeiten erstreckt sich die Freude an Ihrer Plattensam699,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Radio-Praktiker Bücherei E-Book-Bundle 3 - Ton, Musik & AufnahmeWillkommen im Paradies für HiFi-Bastler, Audio-Enthusiasten und Akustik-Nostalgiker! Erinnern Sie sich noch an das rhythmische Klacken eines startenden Tonbands, das warme Fundament eines selbst berechneten Basslautsprechers oder das faszinierende Innenleben der ersten elektronischen Orgeln? Die Ära, in der Tonstudiotechnik und High-Fidelity noch echte Handarbeit waren und exzellenter Klang durch ausgeklügelte analoge Schaltungen entstand, hat bis heute nichts von ihrer Faszination verloren. Die legendäre ?Radio-Praktiker-Bücherei? (RPB) aus dem Franzis-Verlag war über Jahrzehnte hinweg der verlässliche Wegbegleiter für Tonschaffende, Akustiker und ambitionierte Bastler. Sie brachte komplizierte Wellenphänomene, NF-Schaltungskonstruktionen und Bauanleitungen exakt auf den Punkt ? verständlich, praxisnah und meisterhaft dokumentiert. Ein Meilenstein der Audio-Geschichte ? exklusiv als ...20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel zahlt die gesetzliche Unfallversicherung?
Wie viel die gesetzliche Unfallversicherung zahlt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Schwere des Unfalls, der Art der Verletzung und den individuellen Umständen. In der Regel übernimmt die gesetzliche Unfallversicherung die Kosten für medizinische Behandlungen, Rehabilitation, Arbeitsunfähigkeit und eventuell auch für eine Umschulung. Zudem können auch Rentenleistungen gezahlt werden, wenn der Unfall zu einer dauerhaften Beeinträchtigung führt. Es ist jedoch wichtig, sich im Vorfeld über die genauen Leistungen und Bedingungen der gesetzlichen Unfallversicherung zu informieren, um im Ernstfall gut abgesichert zu sein. **
-
Wann greift die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung greift in der Regel bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Allerdings gibt es auch Situationen, in denen sie nicht greift. Zum Beispiel, wenn der Unfall außerhalb der Arbeitszeit oder des Arbeitsplatzes passiert, wie bei einem Freizeitunfall. Auch vorsätzlich herbeigeführte Unfälle sind nicht durch die gesetzliche Unfallversicherung abgedeckt. Zudem sind Selbstständige und Freiberufler in der Regel nicht automatisch über die gesetzliche Unfallversicherung versichert. Es ist daher wichtig, sich über die genauen Bedingungen und Ausnahmen zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Welche Leistungen umfasst die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung umfasst Leistungen bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Dazu gehören unter anderem die medizinische Behandlung, Rehabilitation, Entschädigungszahlungen bei dauerhaften Beeinträchtigungen sowie Leistungen zur Teilhabe am Arbeitsleben. Zudem werden auch Kosten für Hilfsmittel, wie beispielsweise Prothesen, übernommen. Die gesetzliche Unfallversicherung soll sicherstellen, dass Versicherte nach einem Unfall wieder am gesellschaftlichen Leben teilnehmen können und finanziell abgesichert sind. **
-
Wie lange zahlt die gesetzliche Unfallversicherung?
Wie lange zahlt die gesetzliche Unfallversicherung? Die gesetzliche Unfallversicherung zahlt in der Regel nur für einen begrenzten Zeitraum, der von der Art und Schwere des Unfalls abhängt. Bei vorübergehenden Arbeitsunfähigkeiten werden in der Regel die Kosten für die medizinische Behandlung und das Krankengeld für die Dauer der Arbeitsunfähigkeit übernommen. Bei dauerhaften Invaliditäten oder Todesfällen können Leistungen in Form von Renten oder einmaligen Zahlungen gezahlt werden. Es ist wichtig, sich über die genauen Leistungen und Bedingungen der gesetzlichen Unfallversicherung zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.